「インプラントの医療費控除はどう申請するの?」
インプラントの医療費控除は、支払った医療費を集計し、「医療費控除の明細書」と確定申告書を作成して、e-Taxまたは書面で税務署へ提出します。会社員の方も、年末調整では手続きできません。
治療のためのインプラント費用は、一般的に支出される水準を著しく超えない範囲で対象となります。医療費控除は所得から一定額を差し引く制度で、治療費そのものが全額戻る仕組みではありません。
この記事を読むとわかること
- 申告前にそろえる書類と、領収書の保管方法がわかります。
- 治療費、通院交通費、分割払いをどう集計するかがわかります。
- 申告書の提出方法と、還付申告ができる期間がわかります。
まずは領収書を支払った年ごとに分けるところから始めましょう。順番に整理すれば、初めての方も手続きを進めやすくなります。
目次
インプラントの医療費控除は何から始める?
最初に、対象となる治療費と、実際に費用を負担した人を確認します。
治療を受けた人と、医療費控除を申告する人が同じとは限りません。
申告するのは、医療費を支払った人です。自分の治療費だけでなく、生計を一にする配偶者や親族のために支払った医療費も合算できます。ただし、同じ費用を家族が重複して申告することはできません。
対象医療費から保険金などの補てん額を差し引き、さらに原則10万円を差し引いた金額が控除額です。総所得金額等が200万円未満の場合は、10万円に代えて総所得金額等の5%を差し引きます。控除額の上限は200万円です。
「治療を受ければ一定額が返金される」と考えず、支払額と所得、納めた税額をもとに判断することが大切です。
制度の対象や控除額の考え方については、インプラントの医療費控除の対象費用と計算方法をご覧ください。
医療費控除の申請前にどんな書類を準備する?
医療費の領収書、所得がわかる資料、本人確認に必要な情報などをそろえます。
自由診療のインプラント費用は、医療費通知に載らないことがあるため、領収書を確認しましょう。
入力を始める前に、次の資料を手元に置いてください。
すべてを提出するわけではなく、金額の確認や入力に使う資料も含みます。
| 準備するもの | 用途 |
|---|---|
| 治療費・薬代の領収書 | 支払日、支払先、金額を確認する |
| 通院交通費の記録 | 通院日、経路、運賃を集計する |
| 源泉徴収票など | 給与・年金などの所得情報を入力する |
| マイナンバー・本人確認資料 | 申告方法に応じた本人確認に使う |
| 本人名義の口座情報 | 還付金の受取口座を指定する |
| ローン契約書など | 立替払いの金額と時期を確認する |
領収書は原則として提出せず、明細書の作成に使います。
領収書に基づいて申告した分は、確定申告期限等から5年間保存する必要があります。
どの期間の費用を1年分として集計する?
原則として、1月1日から12月31日までに実際に支払った対象医療費を集計します。
治療が完成した年ではなく、支払った年を確認してください。
インプラントは、検査・手術・被せ物の装着で支払いが分かれることがあります。
見積書の総額をそのまま記入せず、支払いの記録と照合しましょう。
| 費用・支払方法 | 確認するポイント |
|---|---|
| 治療費・CT検査・骨を増やす処置 | 治療に必要な費用か確認し、支払年ごとに集計する |
| 電車・バスでの通院費 | 治療のために通常必要な運賃を記録する |
| 自家用車のガソリン代・駐車場代 | 医療費控除の対象に含めない |
| 医院へ直接分割払いする場合 | 各年に実際に支払った金額を集計する |
| 信販会社の歯科ローン | 信販会社が立替払いした年の治療費を確認する |
歯科ローンの金利や手数料は対象外です。
翌年以降の返済額を、同じ治療費として再び申告しないよう注意してください。
追加のCT撮影や骨を増やす処置があった場合も、最初の見積額ではなく実際の支払額で整理します。治療に伴う保険金などを受け取った場合は、その給付の対象となった医療費から差し引きます。
治療費の内訳を整理したい方は、インプラントの費用に含まれるもの・含まれないものも参考にしてください。
医療費控除の明細書はどう作る?
領収書をもとに、治療を受けた人と支払先ごとにまとめて記載します。
インプラント以外に、その年に支払った対象医療費も確認しましょう。
明細書は、国税庁の様式を使うほか、確定申告書等作成コーナーで作成できます。
入力する主な内容は次のとおりです。
| 記載項目 | 入力する内容 |
|---|---|
| 医療を受けた方の氏名 | 治療を受けた本人や家族の氏名 |
| 病院・薬局などの名称 | 領収書に記載された支払先 |
| 医療費の区分 | 診療・治療、医薬品購入、その他の医療費など |
| 支払った医療費の額 | その年に支払った対象費用 |
| 補てんされる金額 | その医療費に対応する保険金など |
医療費通知やマイナポータル連携のデータを使うと、入力の一部を省けます。
通知に載っていない自由診療費や交通費は追加し、同じ支払いの二重計上を避けましょう。
e-Taxや書面ではどう申告する?
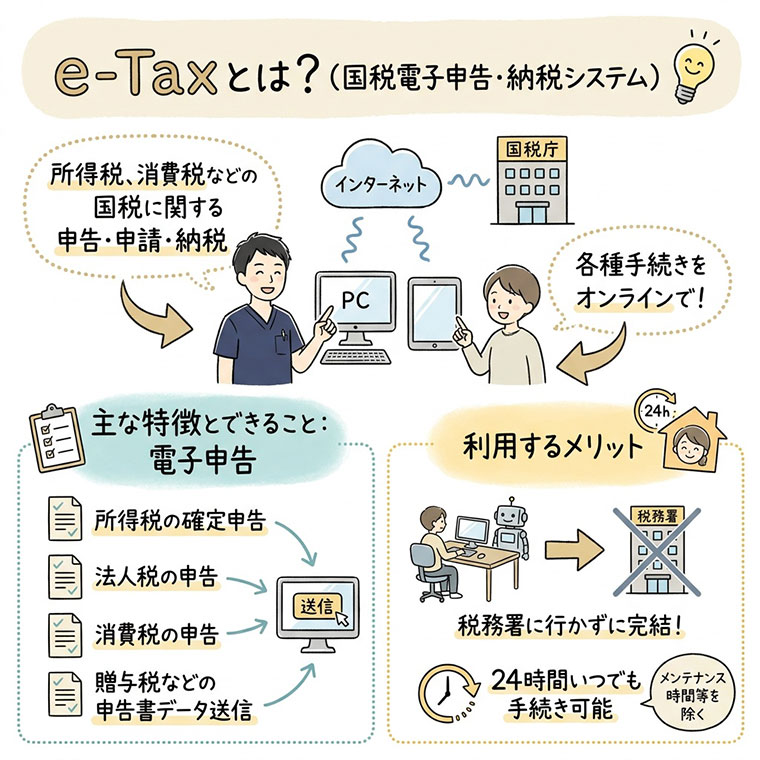
国税庁のサイト内の確定申告書等作成コーナーというページで申告書を作り、電子送信するか、印刷して提出します。
医療費控除の明細書だけでなく、所得やほかの控除を記載した確定申告書も必要です。
作成コーナーでは、案内に沿って次の順番で進めます。
- 申告する年と提出方法を選びます。 → e-Taxを使う場合は、利用環境と本人確認の準備を確認します。
- 所得情報を入力します。 → 源泉徴収票などをもとに、給与・年金などの情報を入れます。
- 医療費控除を入力します。 → 明細書の内容や医療費通知のデータを反映します。
- 申告内容を確認して提出します。 → e-Taxで送信するか、印刷して所轄税務署へ郵送・持参します。
電子申告では、送信後の受信通知まで確認してください。書面の場合は、本人確認書類など、提出方法に応じた必要書類も確認しましょう。
提出前には、支払年、補てん額、受取口座を見直すと、訂正の手間を減らせます。
いつまでに申告すればいいの?
申告義務がある方は原則として翌年の確定申告期間に、還付申告だけの方は翌年1月1日から5年間に申告できます。
「還付申告は5年間」という扱いを、すべての確定申告の期限と混同しないようにしましょう。
確定申告期間は通常、翌年2月16日から3月15日までですが、休日などで変わります。その年の国税庁の案内を確認してください。
例えば、2026年に支払った医療費について還付申告だけを行う場合、原則として2027年1月1日から2031年12月31日まで申告できます。すでに申告済みの年に医療費控除を追加する場合は、更正の請求など別の手続きになるため確認が必要です。
まとめ:申告漏れを防ぐには?
領収書を年ごとに整理し、対象費用を集計してから、明細書と確定申告書を作ることが基本です。
申告が終わったら、申告書の控え・受信通知・領収書をまとめて保管しましょう。
インプラント費用に加え、通院交通費や家族のために支払った対象医療費も確認してください。分割払いは、医院への直接払いと歯科ローンで集計する年が異なります。判断に迷う費用は、治療内容を歯科医院に確認したうえで、税務署や税理士へ相談すると手続きを進めやすくなります。
参考文献・情報源
- 国税庁:
No.1120 医療費を支払ったとき(医療費控除)
(対象となる条件、控除額の計算、申告に必要な書類) - 国税庁:
No.1128 医療費控除の対象となる歯の治療費の具体例
(自由診療の歯科治療費、通院交通費、歯科ローンの取り扱い) - 国税庁:
No.1119 医療費控除に関する手続について
(医療費通知の利用、明細書の作成、領収書の保存) - 国税庁:
作成コーナーで「医療費控除」を入力したい
(確定申告書等作成コーナーでの医療費の入力方法) - 国税庁:
No.2030 還付申告
(還付申告の対象となる方、申告できる期間、手続き)
※本記事は上記の情報源などを参考に、一般の方にわかりやすい内容となるよう編集・構成しています。